Domain brennwertheizung24.de kaufen?
Wir ziehen mit dem Projekt
brennwertheizung24.de um.
Sind Sie am Kauf der Domain
brennwertheizung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennwertheizung24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Der Belastungsausgleich im Erneuerbare-Energien-Gesetz und im Kraft-Wärme-Kopplungsgesetz im Rechtsvergleich, Gebundene Ausgabe von ChristianDer Belastungsausgleich Im Erneuerbare-energien-gesetz Und Im Kraft-wärme-kopplungsgesetz Im Rechtsvergleich, Gebundene Ausgabe Von Christian Brodowski, Nomos, 978-3-8329-2466-9, Seitenanzahl: 24259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landschaft und erneuerbare Energien, Fachbücher von Sandra SieberDer Begriff der Landschaft ist eng verknüpft mit der Vorstellung einer guten Natur, unberührt von Technik und menschlichen Einflüssen. Dabei ist Landschaft fast immer das genaue Gegenteil: Die Landschaften Mitteleuropas sind vom Menschen gestaltete Umgebungen, die seit Jahrtausenden durch technische Errungenschaften und die Nutzung von Energien geprägt wurden. Landschaften sind somit immer auch Energielandschaften. Sandra Sieber geht folgenden Fragen nach: Wie konnten die Energiegewinnung und ihre Techniken aus den Vorstellungen von Landschaft ausgeschlossen werden? Weshalb werden kultivierte Landschaften als unberührte Natur angesehen? Und welche Wertungen und Zuschreibungen prägen unser Verhältnis zu Technik und Landschaft bis heute? Sie arbeitet gängige Überzeugungen der vermeintlichen Unverträglichkeit von Landschaft und erneuerbaren Energien heraus und untersucht ihren Ursprung. Auch die Einstellungen jüngerer Planender zu Energielandschaften werden exemplarisch beleuchtet. Die Autorin kann so kompakt und bildhaft unterschiedliche Deutungen und Wertungen von Landschaft und Technik darstellen, die in der Diskussion um zeitgenössische Energielandschaften bis heute zu Konflikten führen. Sie hält damit ein Plädoyer für eine konstruktiv-gestaltende Energiewende vor Ort, denn es kann keine schöne Landschaft auf Kosten anderer geben.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
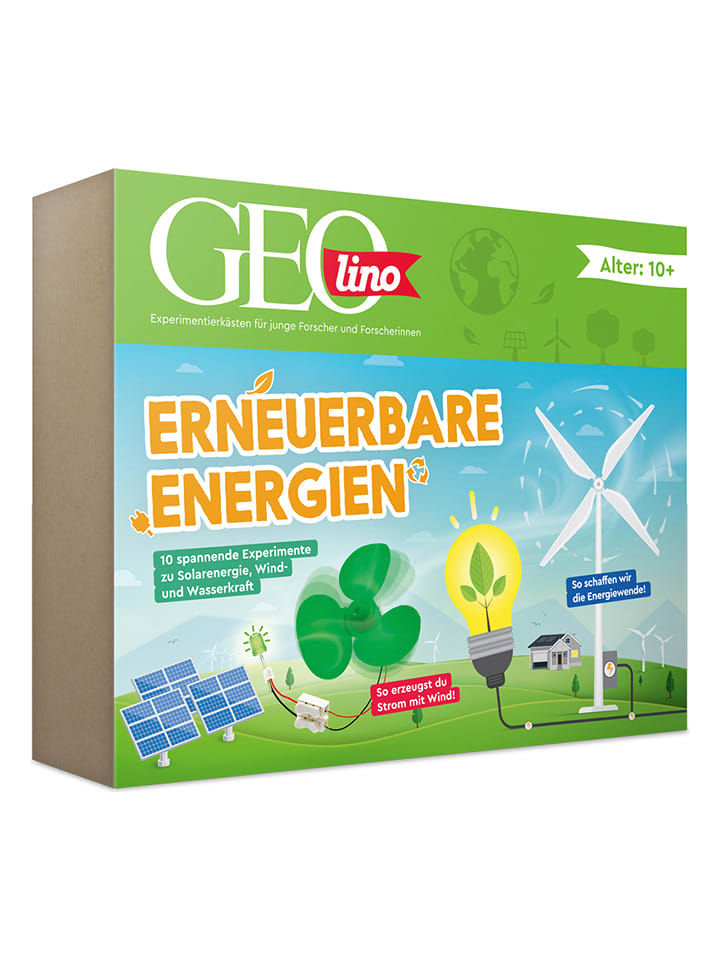
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
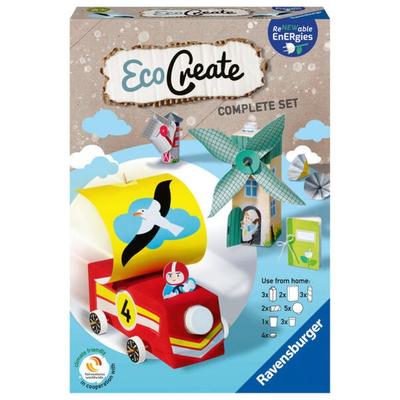
EcoCreate Midi - Erneuerbare EnergienIm Ecocreate Bastelset „erneuerbare Energien“ Von Ravensburger Ist Alles Enthalten, Um Aus Nicht Mehr Benötigtem Material (z.b. Leere Getränkekartons Oder Toilettenpapierrollen) Von Zu Hause, Tolle Und Einzigartige Diy Projekte Zu Basteln. Die...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Energieeffizienz durch Erneuerbare Energien, Taschenbuch von Matthias Günther, Springer Fachmedien Wiesbaden GmbH, 978-3-658-06752-6Energieeffizienz Durch Erneuerbare Energien, Taschenbuch Von Matthias Günther, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06752-6, Seitenanzahl: 18154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Belastungsausgleich im Erneuerbare-Energien-Gesetz und im Kraft-Wärme-Kopplungsgesetz im Rechtsvergleich, Gebundene Ausgabe von ChristianDer Belastungsausgleich Im Erneuerbare-energien-gesetz Und Im Kraft-wärme-kopplungsgesetz Im Rechtsvergleich, Gebundene Ausgabe Von Christian Brodowski, Nomos, 978-3-8329-2466-9, Seitenanzahl: 24259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holler, Christian: Erneuerbare EnergienErneuerbare Energien , Ohne heiße Luft , Sonstige > Motorkühlung , Erscheinungsjahr: 20180906, Produktform: Kartoniert, Autoren: Holler, Christian~Gaukel, Joachim, Seitenzahl/Blattzahl: 255, Abbildungen: vielfarbig, mit vielen Infografiken, Keyword: Energie; Energiepolitik; Energiesparen; Windenergie; Solarenergie; Energiemix; Energiewende, Fachschema: Energie (physikalisch)~Management / Umwelt~Umweltmanagement~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Ressource, Fachkategorie: Alternative und erneuerbare Energien und Technik~Energieeffizienz~Politik und Staat, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Energieressourcen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 211, Breite: 149, Höhe: 20, Gewicht: 507, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 182345220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Landschaft und erneuerbare Energien, Fachbücher von Sandra SieberDer Begriff der Landschaft ist eng verknüpft mit der Vorstellung einer guten Natur, unberührt von Technik und menschlichen Einflüssen. Dabei ist Landschaft fast immer das genaue Gegenteil: Die Landschaften Mitteleuropas sind vom Menschen gestaltete Umgebungen, die seit Jahrtausenden durch technische Errungenschaften und die Nutzung von Energien geprägt wurden. Landschaften sind somit immer auch Energielandschaften. Sandra Sieber geht folgenden Fragen nach: Wie konnten die Energiegewinnung und ihre Techniken aus den Vorstellungen von Landschaft ausgeschlossen werden? Weshalb werden kultivierte Landschaften als unberührte Natur angesehen? Und welche Wertungen und Zuschreibungen prägen unser Verhältnis zu Technik und Landschaft bis heute? Sie arbeitet gängige Überzeugungen der vermeintlichen Unverträglichkeit von Landschaft und erneuerbaren Energien heraus und untersucht ihren Ursprung. Auch die Einstellungen jüngerer Planender zu Energielandschaften werden exemplarisch beleuchtet. Die Autorin kann so kompakt und bildhaft unterschiedliche Deutungen und Wertungen von Landschaft und Technik darstellen, die in der Diskussion um zeitgenössische Energielandschaften bis heute zu Konflikten führen. Sie hält damit ein Plädoyer für eine konstruktiv-gestaltende Energiewende vor Ort, denn es kann keine schöne Landschaft auf Kosten anderer geben.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FRANZIS Experimentierset "Erneuerbare Energien" - ab 10 Jahren - onesizeExperimentierset "Erneuerbare Energien" - ab 10 Jahren von FRANZIS - - Inhalt: Thermometer, Widerstände, Konstruktionsbalken, Motor/Generator, Messgerät, Spritzen, Druckklemmen, Kabel, Solarmodul, Kondensatoren, LEDs, Schraubenzieher, Schrauben und Muttern, Batterieclip - Lernfelder: Erneuerbare Energien - Altersempfehlung: ab 10 Jahren Achtung! Nicht geeignet für26,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
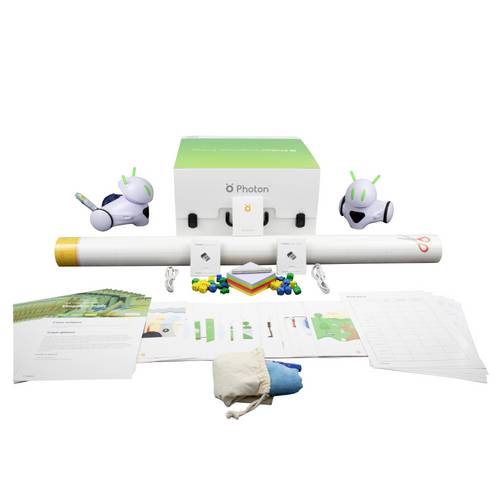
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'EP 12 PLUS mit Heizung'(0% MwSt §12 III UstG)Zellchemie: Lithium-Eisenphosphat (LiFePO4) Nennenergie: 11,52 kWh Nutzbare Energie: ca. 10,36 kWh (90 % DoD) Nennspannung: 384 V Betriebsspannung: 348–438 V Maximaler Dauerstrom (Laden/Entladen): 30 A Empfohlener Betriebsstrom: 15 A1870,60 €*Versand: 169,90 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.